Domain euros24.de kaufen?
Wir ziehen mit dem Projekt
euros24.de um.
Sind Sie am Kauf der Domain
euros24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain euros24.de kaufen?
Wie beeinflussen persönliche Kreditwürdigkeit und finanzielle Situation die Kreditentscheidung einer Bank?
Die persönliche Kreditwürdigkeit und finanzielle Situation eines Kreditnehmers sind entscheidende Faktoren für eine Bank bei der Kreditentscheidung. Eine gute Kreditwürdigkeit und eine solide finanzielle Situation erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Eine schlechte Kreditwürdigkeit oder finanzielle Situation können dazu führen, dass die Bank den Kredit ablehnt oder nur zu ungünstigen Konditionen gewährt. **
Was sind die Vor- und Nachteile der monatlichen Ratenzahlung bei der Finanzierung von Produkten und Dienstleistungen in Bezug auf persönliche Finanzen, Kreditwürdigkeit und langfristige Kosten?
Die monatliche Ratenzahlung ermöglicht es, teure Produkte und Dienstleistungen sofort zu nutzen, ohne das gesamte Geld auf einmal ausgeben zu müssen. Dies kann die persönlichen Finanzen entlasten und die Liquidität erhöhen. Allerdings können hohe monatliche Raten die Kreditwürdigkeit beeinträchtigen, da sie das verfügbare Einkommen reduzieren und die Verschuldung erhöhen. Zudem können langfristig betrachtet die Gesamtkosten durch Zinsen und Gebühren bei der Ratenzahlung höher ausfallen als bei einer sofortigen Zahlung. **
Ähnliche Suchbegriffe für Persönliche Geschichte
Top-Angebote
Produkte zum Begriff Persönliche Geschichte:
-
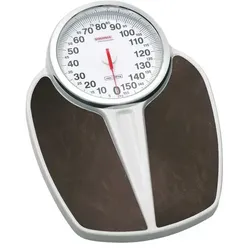
Persönliche mechanische Waage SoehnleProfessionelle Personenwaage SOEHNLE. Die Waage ist perfekt für den Einsatz in Apotheken, Fitnesscentern, Rehabilitationskliniken oder für den persönlichen Gebrauch.Ausgestattet mit einem extra großen und gut lesbaren Zifferblatt im klassischen Design, verfügt die Personenwaage über ein robustes Gehäuse aus Stahl. Die besonders große, rutschfeste und hygienische Plattform bietet eine sichere Basis. Mit einer Präzisionsfeder misst die Waage das entsprechende Gewicht sehr genau in Schritten von 1 kg. Die professionelle Personenwaage SOEHNLE benötigt keine Batterien.- Gewichtskapazität bis zu: 160 kg - Nettogewicht: 3 kg - Teilung: 1 kg - Plattform: 32 x 43 cm - Ziffernblattanzeige mit elegantem verchromtem Ring96,56 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
CLIC Classic Magnetlesebrille (Persönliche Sehstärke)InIhrer individuellen persönlichen Lesestärke.Die CLIC Classic ist die Standardgröße der CliC Vision mit geraden Metallsticks am längenverstellbaren Nackenband.Bei Fragen rufen Sie uns sehr gerne an!!! Als modisches Lifestyle-Accessoire wird die original CliC locker um den Hals getragen. Bei Bedarf wird die Brille über der Nase mittels Magneten zusammengeklickt. Mittelteil und Nackenband sind aus Polycarbonat und daher sehr flexibel.Das Besondere an den Clic Brillengestellen ist, dass sie einen Neodymium-Magneten enthalten, mit welchem sich die Brille an der Nasenbrücke schließen und auch wieder öffnen lässt. Dabei verbinden oder trennen sich die beiden Brillengläser miteinander beziehungsweise voneinander. Das erzeugt jeweils ein klickendes Geräusch, was für den Namen der Kollektion von patentierten Magnetbrillen sorgte. Die ursprüngliche Entwicklung der Clic Mag...149,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Greitens, Jan: Geld-Theorie-GeschichteGeld-Theorie-Geschichte , Vollgeld-Initiative, Krypto-Währungen, Modern Monetary Theory... Seit der Finanzkrise ist die Frage nach einem anderen Geldsystem wieder intensiv in der Diskussion. Dabei sind die Ideen nicht neu, sondern haben ihre Wurzeln tief in der Geschichte der Geldtheorien. Über diese Wurzeln und die relevanten Traditionslinien gibt das Buch einen Überblick. Es werden die zentralen Abschnitte der Geschichte der Geldtheorien vom 14. bis in das 20. Jahrhundert hinein vorgestellt und mittels einer im Verlaufe entwickelten Taxonomie miteinander verglichen. Die Darstellung beginnt mit knappen Überblicken zur Theorie-Geschichte, Geld-Geschichte und Geld-Theorie, ehe dann anhand von einzelnen Autoren die zentralen Gedanken der Geld-Theorie-Geschichte behandelt werden. Für die Zeit der Scholastik sind das Nicolaus Oresmius und Gabriel Biel. Aus der Neuzeit werden, beginnend mit Nikolaus Kopernikus, insbesondere John Law, Alexander Hamilton und Richard Cantillon behandelt. Die geldtheoretischen Diskussionen der ökonomischen Klassik, wie der Currency-School/Banking-School-Streit, werden anhand von David Hume, David Ricardo und Thomas Tooke diskutiert. Die deutschsprachige Tradition kommt mit Johann Heinrich Gottlob Justi, Adam Müller und Georg Friedrich Knapp zu Wort. Die marxistischen Diskussionen werden neben Karl Marx durch Rudolf Hilferding beleuchtet, ehe zuletzt mit Carl Menger, Irving Fisher und Joseph Schumpeter auch aus modernen Darstellungen bekannte Personen mit ihren Theorien betrachtet werden. Durch diese personenzentrierte und systematische Vorgehensweise ist auch eine nur ausschnittsweise Lektüre möglich. , Weitere ABS-Teile > Bremsen & Bremsenteile , Auflage: durchgesehene, Erscheinungsjahr: 20241122, Autoren: Greitens, Jan, Auflage: 24003, Auflage/Ausgabe: durchgesehene, Seitenzahl/Blattzahl: 382, Abbildungen: meist großformatig, viele in Farbe, Keyword: Adam Müller; Alexander Hamilton; Carl Menger; David Hume; David Ricardo; Geldsystem; Geldtheorie; Georg Friedrich Knapp; Irving Fisher; Johann Heinrich Gottlob Justi; John Law; Joseph Schumpeter; Karl Marx; Richard Cantillon; Rudolf Hilferding; Thomas Tooke, Fachschema: Wirtschaftstheorie~Wirtschaftsgeschichte, Fachkategorie: Wirtschaftsgeschichte, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 157, Höhe: 26, Gewicht: 958, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Was ist eure ganz persönliche gutefrage.net Geschichte, gugumo?
Als KI habe ich keine persönlichen Erfahrungen oder Geschichten auf gutefrage.net. Ich bin ein Sprachmodell, das entwickelt wurde, um Fragen zu beantworten und Informationen bereitzustellen. Meine Aufgabe ist es, Benutzern bei ihren Anfragen zu helfen und ihnen nützliche Informationen zu liefern. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Persönliche Geschichte:
-
SJCAM A50 - persönliche KameraOutdoor-Kamera - 1/2,8" Sony IMX327 Sensor mit der Auflösung von 2,1 Mpx, 2" Display, mit App zum Schneiden, Wasserbeständigkeit, Touch Control, Akku-Speisung, GPS, Nachtsicht, Fernbedienung, Erkennung von Bewegungen, Modus: Timelapse und Zeitrafferaufnahmen, IP-Schutzart: IP65, maximale Video-Auflösung: 4K, maximal erreichbare FPS: 30, maximale Bildrate: 30 fps, Ton für Videos: Stereo, unterstützte Videoformate: H.264 und H.265, WLAN, Lieferumfang: Handbuch und USB-Kabel, Akku-Kapazität: 2250 mAh, Farbe: schwarz SJCAM A50 Outdoor-KameraDie SJCAM A50 Outdoor-Kamera ist eine persönliche Kamera, die speziell für Militär, Polizei und Sicherheitskräfte entwickelt wurde. Sie ist sehr widerstandsfähig gegen mechanis236,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SJCAM A10 - persönliche KameraOutdoor-Kamera - 1/2,8" Sony IMX307 Sensor mit der Auflösung von 2,13 Mpx, 2" Display, mit App zum Schneiden, Wasserbeständigkeit, Touch Control, Akku-Speisung, Nachtsicht, Laser-Messung, Fernbedienung, Zeitstempel, Modus: Timeshift, Timelapse und Zeitrafferaufnahmen, IP-Schutzart: IP65, maximale Video-Auflösung: 2K, maximal erreichbare FPS: 30, maximale Bildrate: 30 fps, Ton für Videos: Stereo, unterstützte Videoformate: H.264 und MP4, USB-C-Schnittstelle und WLAN, Lieferumfang: Handbuch und USB-Kabel, Akku-Kapazität: 2650 mAh (4 Std. Aufnahme), Farbe: schwarz Die Videoaufzeichnung der Outdoor-Kamera SJCAM A10 ist klar und flüssig. Sie spart nicht an Details und bietet eine ultrahohe Auflösung von bis zu 1296P. Das Gerät ist mit einem l103,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Persönliche mechanische Waage SoehnleProfessionelle Personenwaage SOEHNLE. Die Waage ist perfekt für den Einsatz in Apotheken, Fitnesscentern, Rehabilitationskliniken oder für den persönlichen Gebrauch.Ausgestattet mit einem extra großen und gut lesbaren Zifferblatt im klassischen Design, verfügt die Personenwaage über ein robustes Gehäuse aus Stahl. Die besonders große, rutschfeste und hygienische Plattform bietet eine sichere Basis. Mit einer Präzisionsfeder misst die Waage das entsprechende Gewicht sehr genau in Schritten von 1 kg. Die professionelle Personenwaage SOEHNLE benötigt keine Batterien.- Gewichtskapazität bis zu: 160 kg - Nettogewicht: 3 kg - Teilung: 1 kg - Plattform: 32 x 43 cm - Ziffernblattanzeige mit elegantem verchromtem Ring96,56 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
CLIC Classic Magnetlesebrille (Persönliche Sehstärke)InIhrer individuellen persönlichen Lesestärke.Die CLIC Classic ist die Standardgröße der CliC Vision mit geraden Metallsticks am längenverstellbaren Nackenband.Bei Fragen rufen Sie uns sehr gerne an!!! Als modisches Lifestyle-Accessoire wird die original CliC locker um den Hals getragen. Bei Bedarf wird die Brille über der Nase mittels Magneten zusammengeklickt. Mittelteil und Nackenband sind aus Polycarbonat und daher sehr flexibel.Das Besondere an den Clic Brillengestellen ist, dass sie einen Neodymium-Magneten enthalten, mit welchem sich die Brille an der Nasenbrücke schließen und auch wieder öffnen lässt. Dabei verbinden oder trennen sich die beiden Brillengläser miteinander beziehungsweise voneinander. Das erzeugt jeweils ein klickendes Geräusch, was für den Namen der Kollektion von patentierten Magnetbrillen sorgte. Die ursprüngliche Entwicklung der Clic Mag...149,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen persönliche Kreditwürdigkeit und finanzielle Situation die Kreditentscheidung einer Bank?
Die persönliche Kreditwürdigkeit und finanzielle Situation eines Kreditnehmers sind entscheidende Faktoren für eine Bank bei der Kreditentscheidung. Eine gute Kreditwürdigkeit und eine solide finanzielle Situation erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Eine schlechte Kreditwürdigkeit oder finanzielle Situation können dazu führen, dass die Bank den Kredit ablehnt oder nur zu ungünstigen Konditionen gewährt. **
-
Was sind die Vor- und Nachteile der monatlichen Ratenzahlung bei der Finanzierung von Produkten und Dienstleistungen in Bezug auf persönliche Finanzen, Kreditwürdigkeit und langfristige Kosten?
Die monatliche Ratenzahlung ermöglicht es, teure Produkte und Dienstleistungen sofort zu nutzen, ohne das gesamte Geld auf einmal ausgeben zu müssen. Dies kann die persönlichen Finanzen entlasten und die Liquidität erhöhen. Allerdings können hohe monatliche Raten die Kreditwürdigkeit beeinträchtigen, da sie das verfügbare Einkommen reduzieren und die Verschuldung erhöhen. Zudem können langfristig betrachtet die Gesamtkosten durch Zinsen und Gebühren bei der Ratenzahlung höher ausfallen als bei einer sofortigen Zahlung. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Was ist eure ganz persönliche gutefrage.net Geschichte, gugumo?
Als KI habe ich keine persönlichen Erfahrungen oder Geschichten auf gutefrage.net. Ich bin ein Sprachmodell, das entwickelt wurde, um Fragen zu beantworten und Informationen bereitzustellen. Meine Aufgabe ist es, Benutzern bei ihren Anfragen zu helfen und ihnen nützliche Informationen zu liefern. **
Ähnliche Suchbegriffe für Persönliche Geschichte
-
Greitens, Jan: Geld-Theorie-GeschichteGeld-Theorie-Geschichte , Vollgeld-Initiative, Krypto-Währungen, Modern Monetary Theory... Seit der Finanzkrise ist die Frage nach einem anderen Geldsystem wieder intensiv in der Diskussion. Dabei sind die Ideen nicht neu, sondern haben ihre Wurzeln tief in der Geschichte der Geldtheorien. Über diese Wurzeln und die relevanten Traditionslinien gibt das Buch einen Überblick. Es werden die zentralen Abschnitte der Geschichte der Geldtheorien vom 14. bis in das 20. Jahrhundert hinein vorgestellt und mittels einer im Verlaufe entwickelten Taxonomie miteinander verglichen. Die Darstellung beginnt mit knappen Überblicken zur Theorie-Geschichte, Geld-Geschichte und Geld-Theorie, ehe dann anhand von einzelnen Autoren die zentralen Gedanken der Geld-Theorie-Geschichte behandelt werden. Für die Zeit der Scholastik sind das Nicolaus Oresmius und Gabriel Biel. Aus der Neuzeit werden, beginnend mit Nikolaus Kopernikus, insbesondere John Law, Alexander Hamilton und Richard Cantillon behandelt. Die geldtheoretischen Diskussionen der ökonomischen Klassik, wie der Currency-School/Banking-School-Streit, werden anhand von David Hume, David Ricardo und Thomas Tooke diskutiert. Die deutschsprachige Tradition kommt mit Johann Heinrich Gottlob Justi, Adam Müller und Georg Friedrich Knapp zu Wort. Die marxistischen Diskussionen werden neben Karl Marx durch Rudolf Hilferding beleuchtet, ehe zuletzt mit Carl Menger, Irving Fisher und Joseph Schumpeter auch aus modernen Darstellungen bekannte Personen mit ihren Theorien betrachtet werden. Durch diese personenzentrierte und systematische Vorgehensweise ist auch eine nur ausschnittsweise Lektüre möglich. , Weitere ABS-Teile > Bremsen & Bremsenteile , Auflage: durchgesehene, Erscheinungsjahr: 20241122, Autoren: Greitens, Jan, Auflage: 24003, Auflage/Ausgabe: durchgesehene, Seitenzahl/Blattzahl: 382, Abbildungen: meist großformatig, viele in Farbe, Keyword: Adam Müller; Alexander Hamilton; Carl Menger; David Hume; David Ricardo; Geldsystem; Geldtheorie; Georg Friedrich Knapp; Irving Fisher; Johann Heinrich Gottlob Justi; John Law; Joseph Schumpeter; Karl Marx; Richard Cantillon; Rudolf Hilferding; Thomas Tooke, Fachschema: Wirtschaftstheorie~Wirtschaftsgeschichte, Fachkategorie: Wirtschaftsgeschichte, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 157, Höhe: 26, Gewicht: 958, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CLIC Classic Magnetlesebrille (Persönliche Sehstärke)InIhrer individuellen persönlichen Lesestärke.Die CLIC Classic ist die Standardgröße der CliC Vision mit geraden Metallsticks am längenverstellbaren Nackenband.Bei Fragen rufen Sie uns sehr gerne an!!! Als modisches Lifestyle-Accessoire wird die original CliC locker um den Hals getragen. Bei Bedarf wird die Brille über der Nase mittels Magneten zusammengeklickt. Mittelteil und Nackenband sind aus Polycarbonat und daher sehr flexibel.Das Besondere an den Clic Brillengestellen ist, dass sie einen Neodymium-Magneten enthalten, mit welchem sich die Brille an der Nasenbrücke schließen und auch wieder öffnen lässt. Dabei verbinden oder trennen sich die beiden Brillengläser miteinander beziehungsweise voneinander. Das erzeugt jeweils ein klickendes Geräusch, was für den Namen der Kollektion von patentierten Magnetbrillen sorgte. Die ursprüngliche Entwicklung der Clic Mag...149,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
CLIC Classic Magnetlesebrille (Persönliche Sehstärke)InIhrer individuellen persönlichen Lesestärke.Die CLIC Classic ist die Standardgröße der CliC Vision mit geraden Metallsticks am längenverstellbaren Nackenband.Bei Fragen rufen Sie uns sehr gerne an!!! Als modisches Lifestyle-Accessoire wird die original CliC locker um den Hals getragen. Bei Bedarf wird die Brille über der Nase mittels Magneten zusammengeklickt. Mittelteil und Nackenband sind aus Polycarbonat und daher sehr flexibel.Das Besondere an den Clic Brillengestellen ist, dass sie einen Neodymium-Magneten enthalten, mit welchem sich die Brille an der Nasenbrücke schließen und auch wieder öffnen lässt. Dabei verbinden oder trennen sich die beiden Brillengläser miteinander beziehungsweise voneinander. Das erzeugt jeweils ein klickendes Geräusch, was für den Namen der Kollektion von patentierten Magnetbrillen sorgte. Die ursprüngliche Entwicklung der Clic Mag...149,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.